
用电量断层领跑,电力投资为何不肯停下?
朋友们大家好!今天小界来和大家聊聊我国电力的相关话题!2025年,中国全社会用电量突破10万亿度,成为全球第一个站上这个量级的国家。
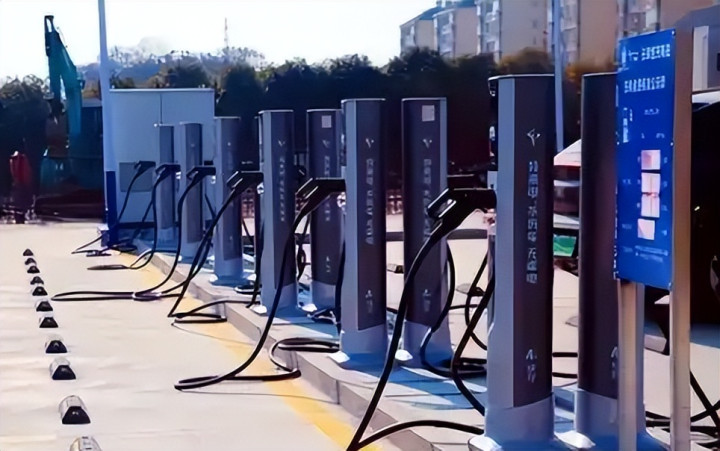
第二名美国全年用电量仅4。4万亿度,二者体量差距接近一倍。在普通人的感知里,居民日常停电已经是十分罕见的事情,国内新能源汽车年销量达到千万级别,公共充电桩网络持续铺开,很少听到大范围充电难的消息。
很多人由此产生一个疑问:既然用电规模遥遥领先,民生用电供给稳定,我们为什么还要持续投入巨额资金建设电力工程?
我认为大众最大的认知误区,就是拿居民用电情况,去判断整个国家电力供需格局。耗资1。2万亿的雅江水电站已经启动规划,十五五期间国家电网规划总投资高达4万亿。
持续加码电力基建,不是因为老百姓家里电不够用,而是支撑中国工业体系、布局未来产业的电力需求,正在持续爆发。很多人忽略一个关键点:我们的电力体系,服务的从来不止家庭照明与家电。
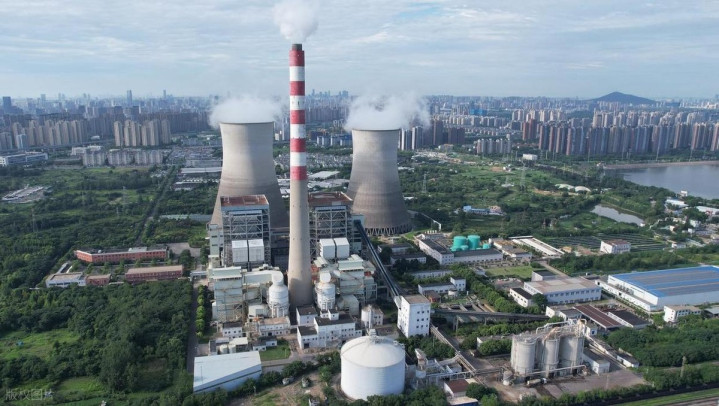
中国电力基建多项指标位居世界第一,一套庞大的发电、输电网络已经成型。北仑发电厂总装机容量734万千瓦,单座电厂就可以供给200万户家庭用电;石岛湾是世界首个第四代核电站,安全设计能够规避堆芯熔毁风险。
三峡水电站年发电量超1000亿度,是全球规模最大的水利枢纽;雅江水电站总投资1。2万亿,属于人类基建史上规模顶尖的电力工程。
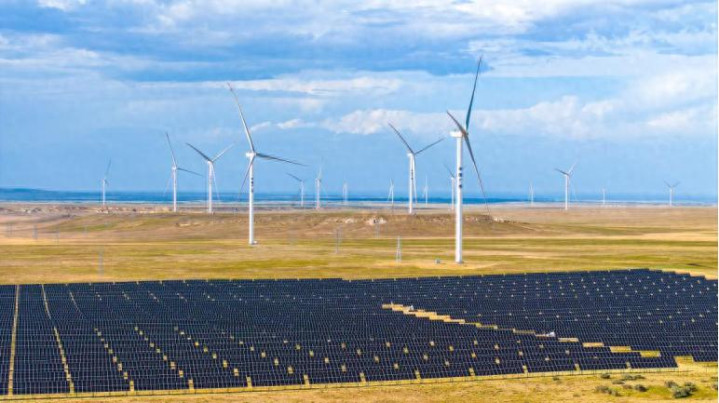
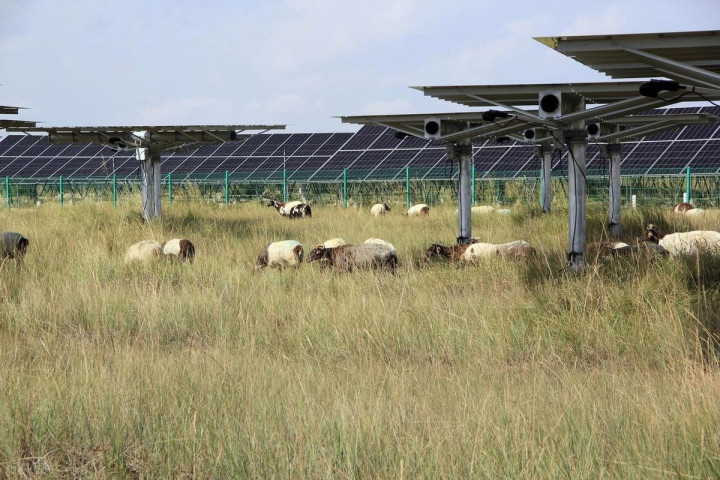
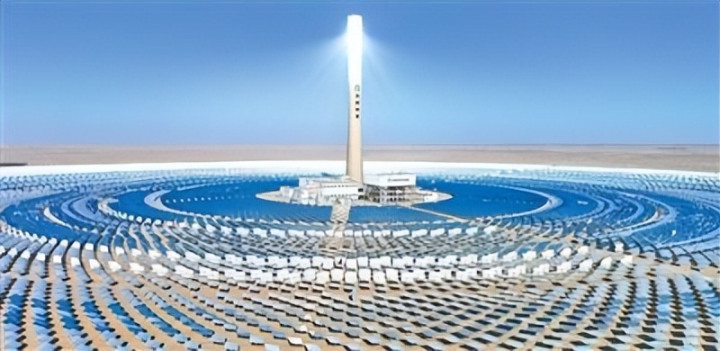
塔拉滩光伏园区铺设超过1000万块光伏板,占地总面积609平方公里;酒泉风电基地是全球首个千万千瓦级风电基地。这些世界级电站接入全国电网,共同承载全球三分之一的电力输送任务。

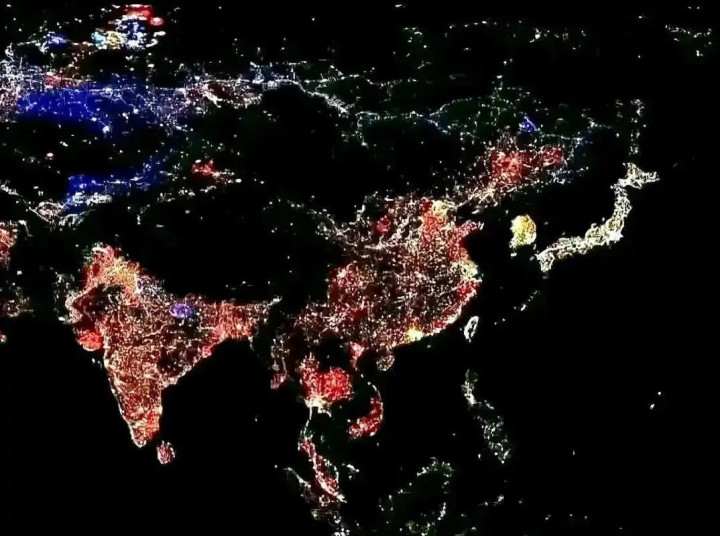
不少网友习惯用NASA发布的全球夜间灯光图,简单判定国家实力,认为欧美灯光更亮,电力发展水平就更强。
在我看来,这种对比方法本身就存在巨大漏洞,灯光只反映居民和商业夜间用电,无法体现工业生产背后的电力消耗。
我国用电结构数据清晰,居民生活用电占总用电量15。3%,服务业用电占19。2%,农业用电仅占1%。剩下绝大部分电力资源,全部流向工业生产领域。
工业用电占全国总用电量64%,单独我国工业耗电量,就等同于1。5个美国全国总用电量。这组数据来自国家能源局年度电力统计公报,统计口径为全社会工业终端用电。
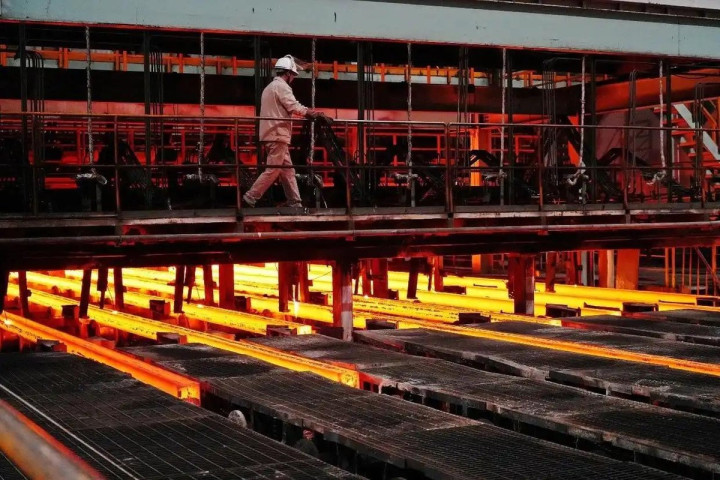

电就是工业生产力,高耗电产业撑起中国制造
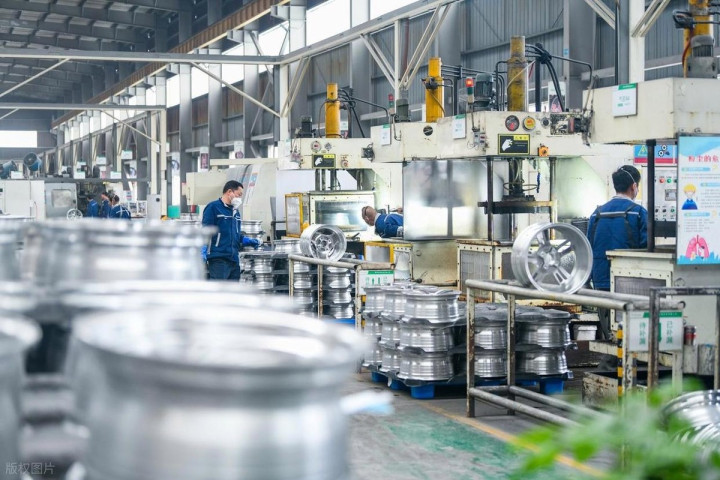
元股证券:ygzq.hk基础原材料生产,本身就是电力消耗大户,每一件工业品的成本,根源都绑定在电价之上。电解铝每吨生产耗电14000度,国内年产4400万吨电解铝,全年耗电量大约6000亿度,这个总量等同于5亿人一整年的生活用电量。
单晶硅生产能耗更高,每吨耗电可达8万度,耗电量是电解铝的5倍以上。不止基础制造业,高端科研与国防装备研发,瞬时电力需求更是超乎想象。
JF22风洞瞬时功率1500万千瓦,功率规模相当于三分之二座三峡水电站,高超音速飞行器、六代机的相关测试,都要依靠这种瞬时巨量电力支撑。
在我看来,发电量和GDP增长曲线高度重合,并不是偶然现象。电力本质是现代化生产力的载体,充足稳定的电力供给,是维持全门类工业体系运转的前提。市面上低价的日用商品,能实现大规模量产、低成本流通,底层依托的就是持续不断的电力供给。
电价竞争力,是中国制造隐藏的核心优势。近三年国内民用电平均0.076美元每度,工业用电0.097美元每度。对比欧洲,德国工业用电0.284美元每度,接近国内的三倍;
英国工业用电达到0.442美元每度。巨大的电价差距,直接改变跨国企业选址决策。巴斯夫顶住本国政策压力来华建厂,德国工业4.0相关技术模式在中国落地推广,核心诱因就是国内低廉、稳定的电力供给。
依托超大工业产能,国内不少基础化工、冶金产品出现供给过剩。电解烧碱生产附带氯气,产能饱和时甚至出现价格为负,企业需要付费处理;
火电厂产生大量煤灰,脱硫石膏市场售价极低;金属冶炼产能充足,硫酸市场价格甚至低于矿泉水。
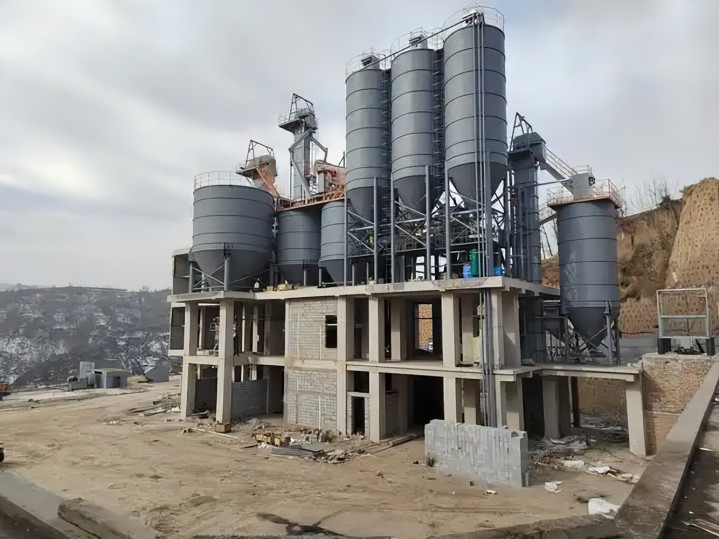
比亚迪秦车型售价低至67800元,从上游矿产冶炼、原材料提纯,到整车组装制造,电力贯穿整条产业链。
在我看来,电价微小波动,都会逐层传导到终端汽车售价。中国工业总产值占全球35%,被外界称为“工业克苏鲁”,本质就是一套依靠廉价稳定电力驱动的完整工业体系。

AI算力引爆全球用电竞赛,新一轮电力竞争已经开启
很多人还没有意识到,下一轮全球竞争,争夺的核心资源会是电力。摩根大通相关预测数据显示,GPT—4耗电量是GPT—3的50倍,人工智能大模型算力迭代,会带来指数级增长的电力需求。
当前美国70%区域出现电力负荷超载。承载全球三分之一互联网流量的北弗吉尼亚州劳登县,预估未来每年停电时长超过400小时。机构预测,2030年全球AI产业总用电需求,等同于当下美国全国发电量。
美国已经开始为AI算力寻找新供电方案。马斯克提出建设太空光伏数据中心,微软计划重启三里岛核电站,专门为AI算力设施供电。反观国内,新能源与核电技术已经进入落地阶段。
华龙一号三代核电技术成熟,具备规模化建设能力;石岛湾第四代高温气冷堆已经实现商用。光伏产业链方面,我国掌握全链条生产能力,多晶硅全球产能占比96%,硅片96%,电池片91%,组件80%。以上产业链份额数据,参考国际能源署IEA光伏年度报告。
在我看来,中美之间这场AI时代的电力博弈,比拼的不只是短期发电规模,还有能源体系的稳定性、产业链自主可控能力。
美国的方案偏向应急单点补能,而中国的规划,是构建一套完整的新型能源体系。国内能源资源分布天然不均衡,西部风光、水力资源丰富,但人口稀少,本地用电需求有限;
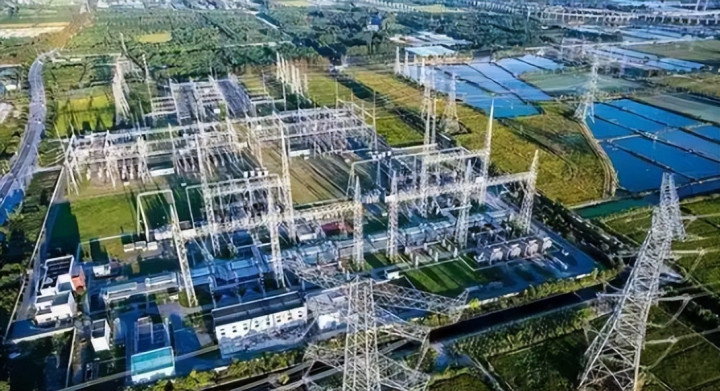
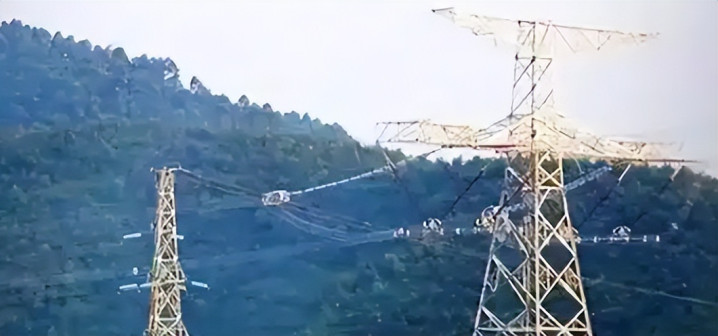
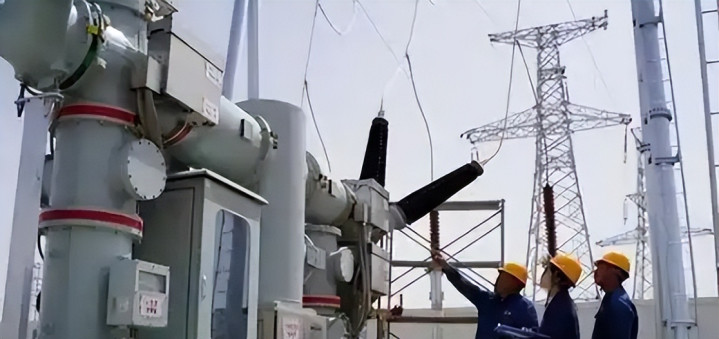
东部人口密集,工业集中,长期处于用电高负荷状态。特高压输电工程解决了能源资源和用电市场地域错位的难题,把西部清洁电力远距离输送到东部负荷中心。
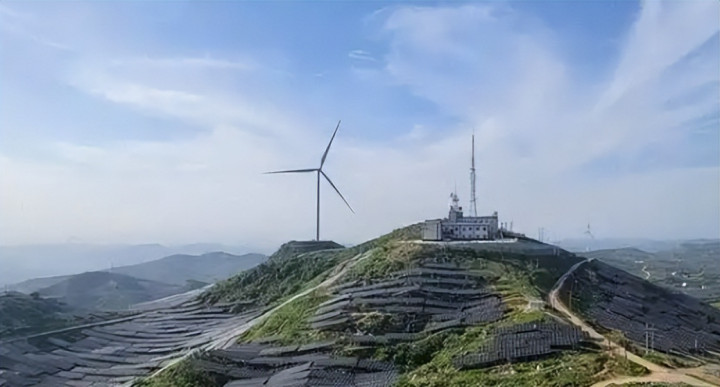
雅江水电站定位为水风光一体化能源基地,实现多能源互补调度。晴天依靠光伏出力,雨天依靠水电发电,有风则启用风电,再搭配抽水蓄能电站完成电力调峰,平抑新能源发电不稳定的缺陷。
按照规划,十五五期间,国内非化石能源消费占比提升至25%,电能占终端能源消费比重达到35%。这套体系不是简单多建几座电站,而是搭建可以长期支撑工业、算力持续扩张的能源底座。
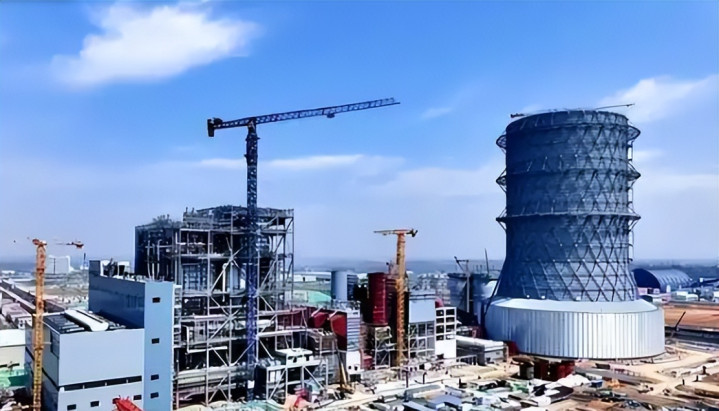

电力上限,决定一个国家产业发展的天花板
配资炒股首选回看历史,1949年建国之初,全国总发电量仅43亿度,全部发电量只够全国使用4小时。对比今天突破10万亿度的体量,就能看懂电力建设对于国家工业化的意义。
但在我看来,10万亿度,远远不是中国电力发展的终点。从文明发展的视角来看,一个文明可调动的能量总量,直接决定它发展的上限。
美国外交关系委员会发布文章提出判断,中国已经从依赖石油的国家,转变为电力时代的新兴大国;国际能源署也给出判断,石油时代尚未完全终结,但电力时代已经到来,这套新型能源体系的实践样本,正在中国落地。
这里需要补充一个客观讨论空间。有观点提出,大规模建设水电、风电、光伏,会带来生态、土地、移民等配套成本,新能源间歇性供电的短板,很难完全消除。我不否认这些客观约束存在,这也是抽水蓄能、水风光一体化项目同步推进的原因。
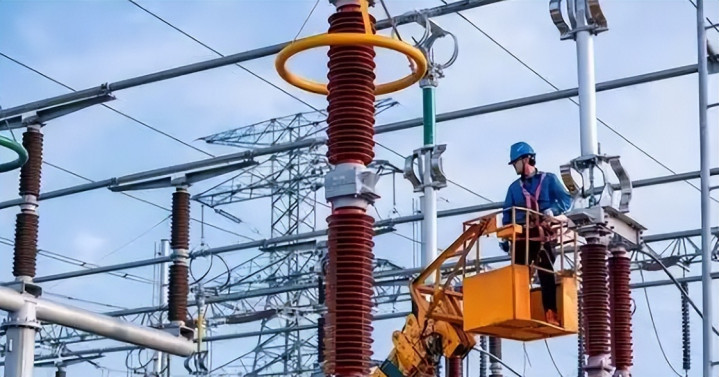
建设新电站,不是单纯追求发电量数字,而是为了构建具备调节能力、多源互补的能源网络,对冲新能源本身的波动风险。
电力的竞争,不是一次性工程竞赛股票融资平台,是持续几十年的长期布局。今天持续投入的每一笔基建资金,都是在为制造业升级、人工智能算力、高端科研产业预留电力空间。
配资推荐网提示:本文来自互联网,不代表本网站观点。